很多投资者对风险测评并不陌生。
购买金融产品、接受证券投顾服务之前,经常需要先填写一张问卷:年龄多大、有多少投资经验、家庭资产情况如何、能接受多大的本金波动……填完以后,系统给出一个风险等级,然后继续进入下一步。
问题也恰恰出在这里。
问卷大家都见过,问题看起来也大同小异。如果填完之后依然照常购买,投资者很容易产生一个疑问:
这张风险测评表,到底是在判断风险,还是只是在完成流程?其实,普通投资者不需要研究复杂的合规制度,也可以从几个很具体的细节判断,一张风险测评有没有真正进入业务流程。
第一个问题:风险测评发生在什么时候?
先看顺序。流程顺序本身,就能提供不少信息。
风险测评如果要发挥投资者适当性管理的作用,就应该发生在购买产品或接受相关服务的关键环节之前。
原因很简单。风险测评的作用之一,是帮助机构了解投资者能够承受什么程度的风险。如果交易已经基本完成,付款之后再补一张问卷,那么测评结果还能在多大程度上影响前面的购买决定,本身就值得打一个问号。
现行《证券期货投资者适当性管理办法》要求经营机构全面了解投资者,同时了解所销售产品或提供服务的风险特征,并根据双方风险情况提出适当性匹配意见。对于普通投资者,相关风险信息和适当性意见也应在销售产品或者提供服务前告知。
所以,消费者可以先观察一个最简单的问题:我是先做风险测评,再进入购买;还是已经准备付款,才被要求补一次测评?
第二个问题:测评结果有没有参与后面的匹配?
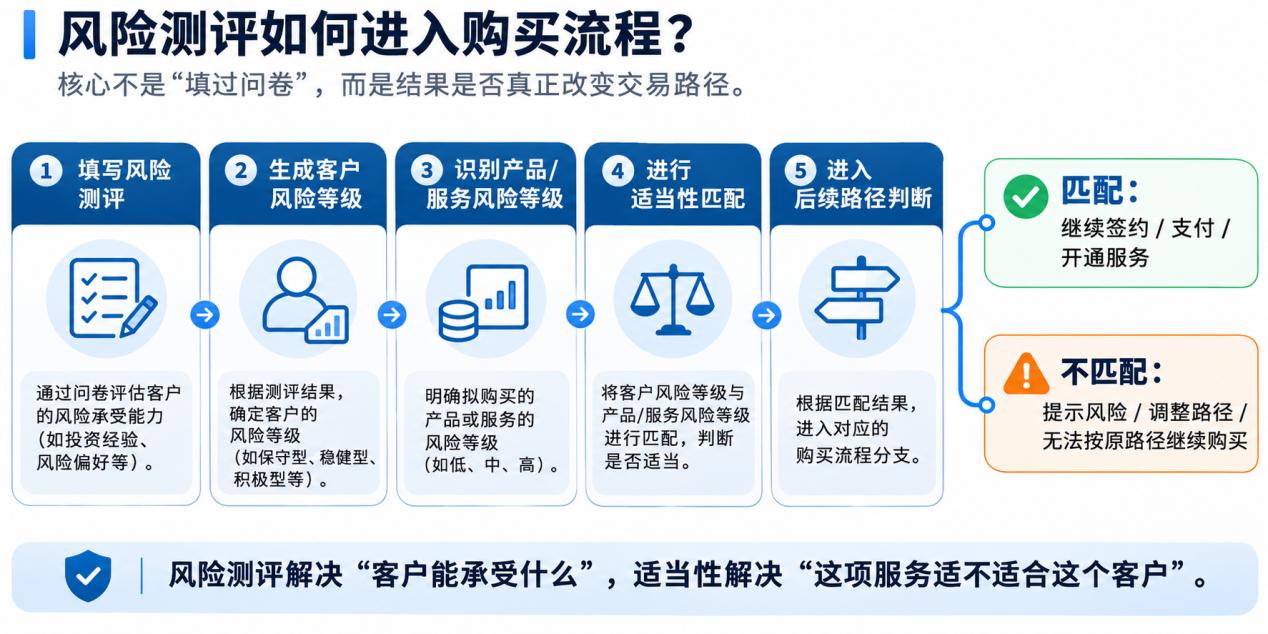
完成问卷,只能说明机构收集了投资者信息。真正的适当性判断还需要再走一步:把投资者的风险承受能力,与产品或者服务本身的风险等级放在一起比较。
消费者做完风险测评以后,不妨继续观察:系统只是告诉你“你属于某某类型投资者”,还是这个结果真的会影响后面能够购买或接受什么服务?
这两者差别很大。
前一种情况下,风险等级更像一张用户标签;后一种情况下,它才进入了适当性匹配。
监管规则也要求经营机构根据产品或服务的不同风险等级判断适合的投资者类型,并根据投资者分类,对其适合购买的产品或接受的服务作出判断。
所以,判断风险测评是不是“走流程”,第二个观察点就是:不同的风险测评结果,会不会带来不同的购买结果?如果一个风险承受能力偏低的投资者,与风险明显更高的产品或服务出现不匹配,系统和业务流程有没有任何变化?如果完全没有变化,这张风险测评表能够发挥的作用自然有限。
第三个问题:出现不匹配以后,交易路径有没有真的变化?
这是更关键的一步。很多机构都有风险测评,也都有产品风险分级,但投资者适当性真正落到业务里,要看两边发生冲突以后怎么办。
比如,一名投资者风险承受能力较低,但希望购买明显高于其风险承受水平的产品或服务。
此时,消费者真正应该观察的是:原来的交易路径有没有因此发生变化。
需要注意的是,行业规则并不是简单规定所有风险等级不匹配都绝对不能继续交易。对于并非风险承受能力最低类别的普通投资者,在机构告知其不适合、进行特别书面风险警示后,投资者仍主动坚持购买高于自身风险承受能力的产品或服务,规则留有相应处理空间。与此同时,经营机构不得主动向普通投资者推介风险等级高于其风险承受能力的产品或服务。
因此,消费者判断一家机构的风险测评有没有实际作用,不需要寻找一个统一的“拦截按钮”。
更值得看的是:不匹配结果有没有真正进入后续业务判断。
一个8%的实际样本
这也是为什么,一组“没有继续成交”的数据有时比“多少人完成了测评”更值得看。
汇正财经披露的数据显示,2026年上半年,有8%的用户因风险等级不匹配未进入后续交易。
按照汇正财经目前披露的业务流程,风险测评设置在支付之前;未完成风险测评不能进入下一步,风险等级匹配结果也会继续参与后续购买判断。
8%提供了一个很具体的信息:对这部分用户来说,风险测评结果确实改变了后面的交易路径。这比机构的一句“我们设置了风险测评”多了一层实际结果。如果风险测评完全只是形式,无论客户得到什么风险等级,后续都不会受到影响,那么很难产生这种因为“不匹配”而改变交易路径的数据。
从这个角度看,判断风险测评是不是“走流程”,其实并不复杂。
先看它是否发生在购买关键节点之前,再看风险等级有没有参与产品或服务匹配,最后看出现不匹配以后,交易路径是否真的会发生变化。
问卷有多少道题,并不是最重要的。真正值得看的,是填完这张问卷以后,有没有人的购买结果因此变得不同。